Budget 2027 : échange avec l’Administration des contributions directes
Dans le cadre de leurs travaux sur le projet de budget 2027 et le projet de programmation financière pluriannuelle, les députés de la Commission des Finances ont reçu une délégation de l’Administration des contributions directes, menée par le directeur de l’ACD Jean-Paul Olinger.
Les grands chantiers en matière fiscale, notamment l’introduction de la classe d’imposition unique, mais aussi la refonte numérique des services de l’ACD, qui doit mener à ce que les contribuables effectuent majoritairement leurs démarches fiscales de manière électronique, ont été abordés lors de l’échange.
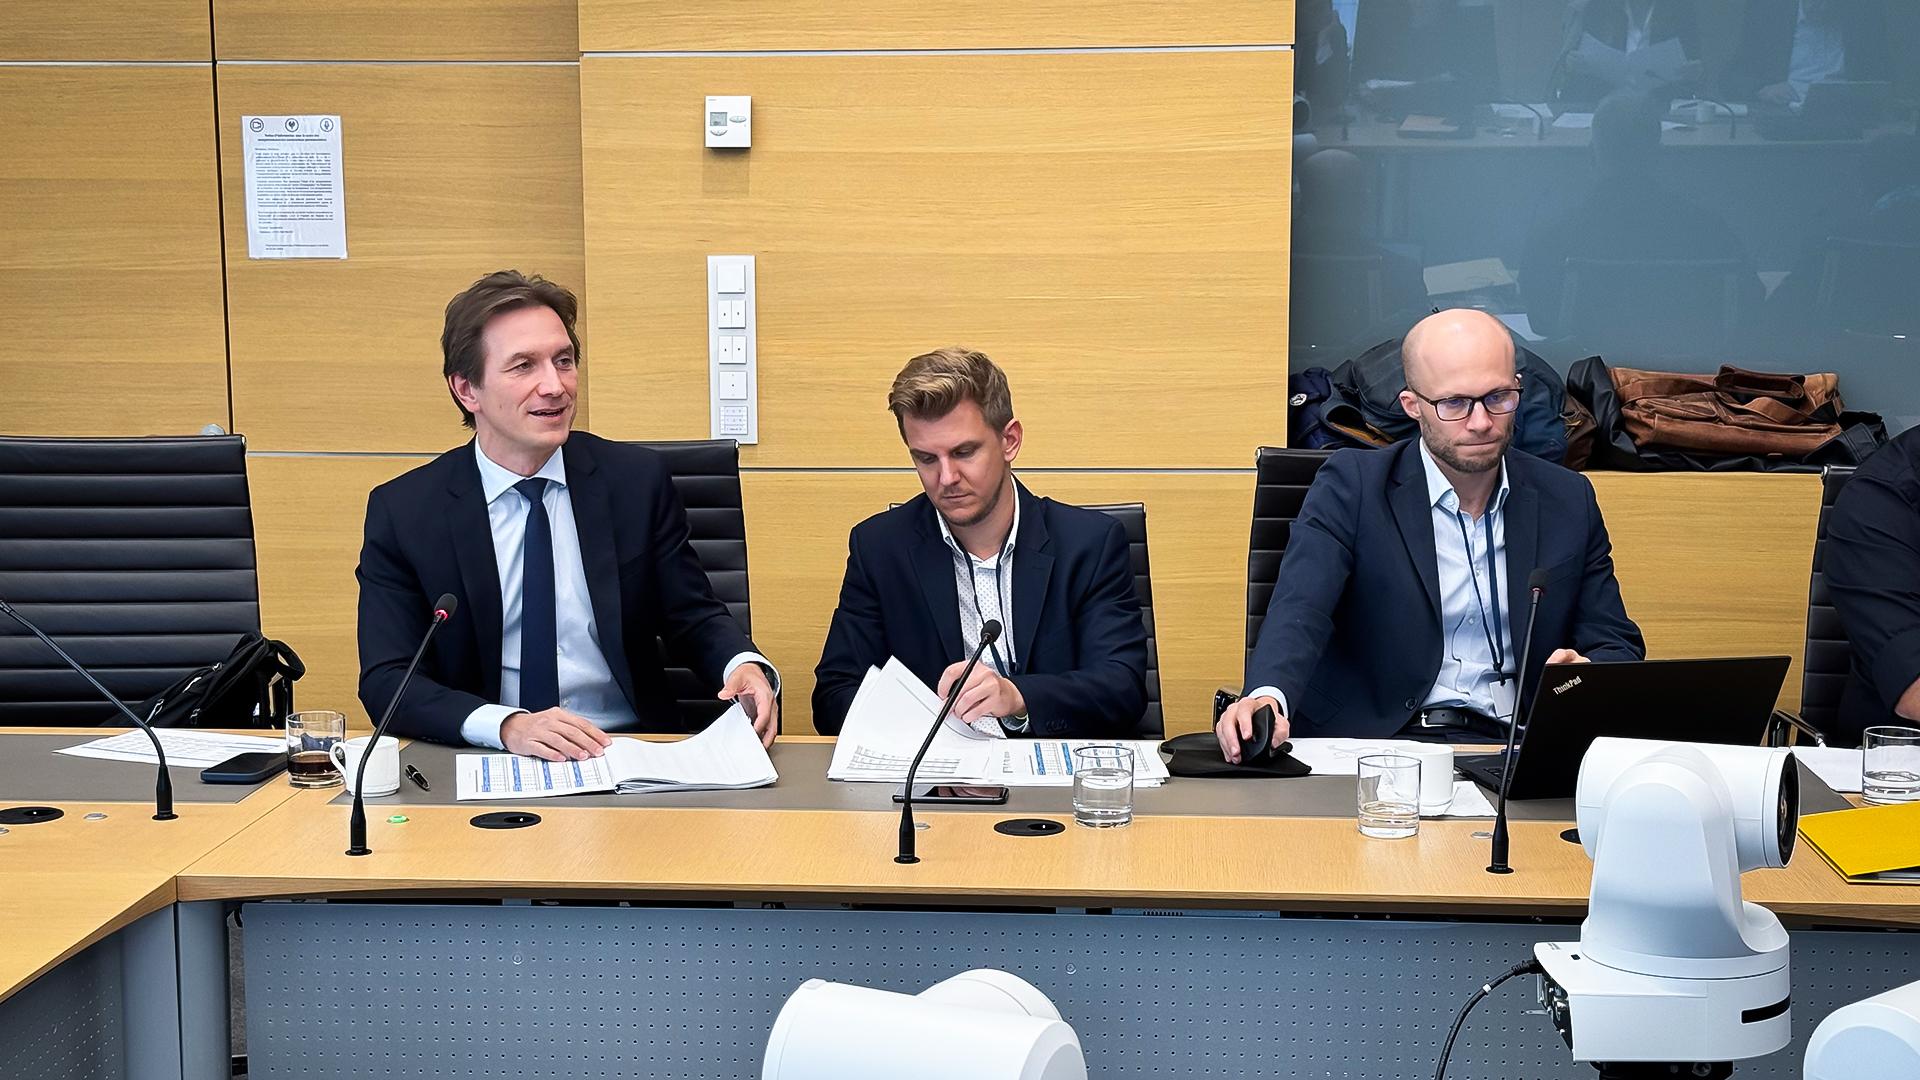
Les chiffres détaillés des recettes fiscales ont été abordés lors d’une présentation effectuée par les représentants de l’ACD en début de réunion. Au 30 septembre 2026, les impôts directs ont permis d’engranger 11,866 milliards d’euros. Les prévisions pour l’ensemble de l’année 2026 tablent sur 15,57 milliards d’euros, contre 15,12 dans le budget 2026 voté.
Le total des impôts directs pour le budget 2027 est estimé à 17,51 milliards d’euros. Ce montant devrait se composer à 44 % de l’impôt retenu sur le traitement et salaires, soit 7,7 milliards d’euros (contre 47,4 % dans le budget 2026) et de 27,1 % de l’impôt sur le revenu des collectivités (IRC), soit 4,75 milliards d’euros (contre 22,7 % en 2026). Un député a remarqué qu’il s’agissait d’une augmentation significative en termes d’IRC.
La place financière reste centrale dans les recettes fiscales
Les représentants de l’ACD sont revenus plus en détail sur certains chiffres. L’importance du secteur de la finance, notamment pour l’impôt sur le revenu des collectivités (IRC) et l’impôt retenu sur les traitements et salaires (RTS) est encore une fois ressortie des discussions.
Ainsi, lors des 9 premiers mois de l’exercice 2026, les activités financières et d’assurance ont représenté 78,8 % des recettes fiscales de l’IRC. Au sein de ce montant, 44 % proviennent des banques, 37,6 % des Soparfi et 11,4 % de la gestion de fonds. Les activités financières et d’assurance représentent également une large part des recettes fiscales de l’impôt sur les traitements et salaires, avec 20,6 % du montant total au 30 septembre 2026.
Selon Jean-Paul Olinger, en septembre 2026, 0,5 % des entreprises représentaient à elles seules 75 % des recettes de l’IRC. Les députés ont voulu savoir de combien d’entreprises il s’agissait. Moins de 200, a affirmé le directeur de l’ACD, qui a cependant nuancé en affirmant que la concentration est encore plus importante dans certains autres pays.
L’activité financière a également été centrale en ce qui concerne l’impôt sur la fortune, qui avait généré 814 millions d’euros de recettes au 30 septembre 2026. Le secteur financier représentait 86,6 % de ces recettes, dont 83,9 % étaient liées aux Soparfi.
Les grands chantiers de l’ACD : numérisation et classe d’imposition unique
Les députés ont interrogé Jean-Paul Olinger sur le grand chantier de numérisation en cours au sein de l’ACD, qui a pour but d’augmenter de manière conséquente le nombre de déclarations faites par voie électronique, avec un objectif d’atteindre les 85 % en 2028, contre 17 % en 2025.
Jean-Paul Olinger a affirmé que le projet avançait, et s’est engagé à revenir en commission afin de présenter une note sur la procédure de marché public en cours pour choisir un prestataire capable de mettre en place le nouvel outil numérique utilisé aussi bien par les contribuables que par les membres de l’ACD. En réponse aux questions des députés, le directeur de l’ACD a déclaré que cet outil permettra aux collaborateurs de se concentrer sur les missions « à valeur ajoutée ». À terme, cette transformation pourrait permettre à l’ACD de ne plus remplacer certains départs à la retraite et donc de réduire progressivement ses besoins en effectifs.

Une loi de financement a été présentée aux députés de la Commission des Finances afin de réaliser une modernisation complète du système informatique utilisé par l’Administration
Concernant la réforme du Ministère des Finances qui doit introduire la classe d’imposition unique en janvier 2028, les députés ont voulu savoir où en était l’outil, annoncé lors d’une réunion précédente, qui devra permettre aux contribuables de calculer leur situation fiscale sous les classes d’impôt existantes et sous la nouvelle classe unique. Il doit notamment permettre aux utilisateurs de mieux comprendre les avantages éventuels qu’ils auraient à passer sous le nouveau régime.
Les équipes de l’ACD ont affirmé que des maquettes étaient en cours d’élaboration, et que l’outil pourrait être mis en place courant janvier.